Koliko delnic je dovolj za razpršen portfelj?
Število delnic samo po sebi ne pove, kako razpršen je portfelj. Pomembni so tudi uteži, skupne izpostavljenosti in gibanje naložb v slabih obdobjih.
Vprašajte nekoga, ki dvajset let oddaja stanovanja, katera na dolgi rok obdržijo vrednost. Ne bo vam našteval posameznih naslovov. Govoril bo o značilnostih: lega, zgradba, svetloba, urejeni papirji. Pri posameznem stanovanju se lahko zmoti, a čez sto stanovanj te značilnosti štejejo.
Na delniških trgih obstaja podoben način razmišljanja in imenuje se faktorsko investiranje. Faktor je merljiva značilnost, ki si jo deli veliko podjetij in ki je bila v raziskavah povezana z razlikami v dolgoročnih donosih. Faktorsko investiranje pomeni, da ista, vnaprej zapisana pravila uporabimo na širokem naboru delnic, namesto da bi ugibali o usodi posameznega podjetja. Vsaka trditev velja za povprečje skupine in o posamezni delnici pove malo. In tudi za skupino ni zagotovil: vzorci iz preteklosti se lahko oslabijo ali za daljši čas obrnejo.
Raziskovalci so opisali na desetine faktorjev, a trije so med najbolj preverjenimi in hkrati najlažje razumljivi.
Faktor vrednosti. Pravilo išče delnice z nižjo ceno glede na knjigovodsko vrednost, dobiček ali druge temeljne podatke podjetja. Eugene Fama in Kenneth French sta leta 1992 pokazala, da razmerje med knjigovodsko in tržno vrednostjo močno opiše razlike v povprečnih donosih ameriških delnic. Previdno z besedo podcenjena: pravilo meri relativno ceno in ne dokazuje, da je podjetje v resnici vredno več. Nekatera podjetja so poceni upravičeno.
Faktor momentuma. Pravilo razvrsti delnice po njihovem donosu v zadnjih nekaj mesecih do enega leta. Narasimhan Jegadeesh in Sheridan Titman sta leta 1993 dokumentirala, da so pretekle zmagovalke v raziskanih vzorcih v povprečju še nekaj časa presegale pretekle poraženke. Pravilo pomeni dosledno, vnaprej določeno razvrstitev celotnega nabora delnic, z jasnim pravilom, kdaj se pozicija zamenja.
Faktor kakovosti. Pravilo daje prednost dobičkonosnim, finančno trdnim in stabilnim podjetjem. Najbolje raziskana sestavina je dobičkonosnost: Robert Novy-Marx je leta 2013 pokazal, da bruto dobiček glede na sredstva loči skupine podjetij z različnimi povprečnimi donosi. Širše opredelitve, kakršna je Quality Minus Junk avtorjev Asnessa, Frazzinija in Pedersena, dodajo še rast, varnost in izplačila lastnikom. Kakovost je torej družina sorodnih meril.
| Faktor | Kaj pravilo meri | Na kaj skupinsko pravilo stavi |
|---|---|---|
| faktor vrednosti | ceno glede na knjigovodsko vrednost, dobiček ali druge temeljne podatke | da so nepriljubljena, cenejša podjetja kot skupina v povprečju donosnejša od dražjih |
| faktor momentuma | donos delnice v zadnjih mesecih do enega leta | da se nedavni trendi v povprečju še nekaj časa nadaljujejo |
| faktor kakovosti | dobičkonosnost, zadolženost in stabilnost poslovanja | da trg stabilna, dobro poslujoča podjetja včasih vrednoti prenizko |
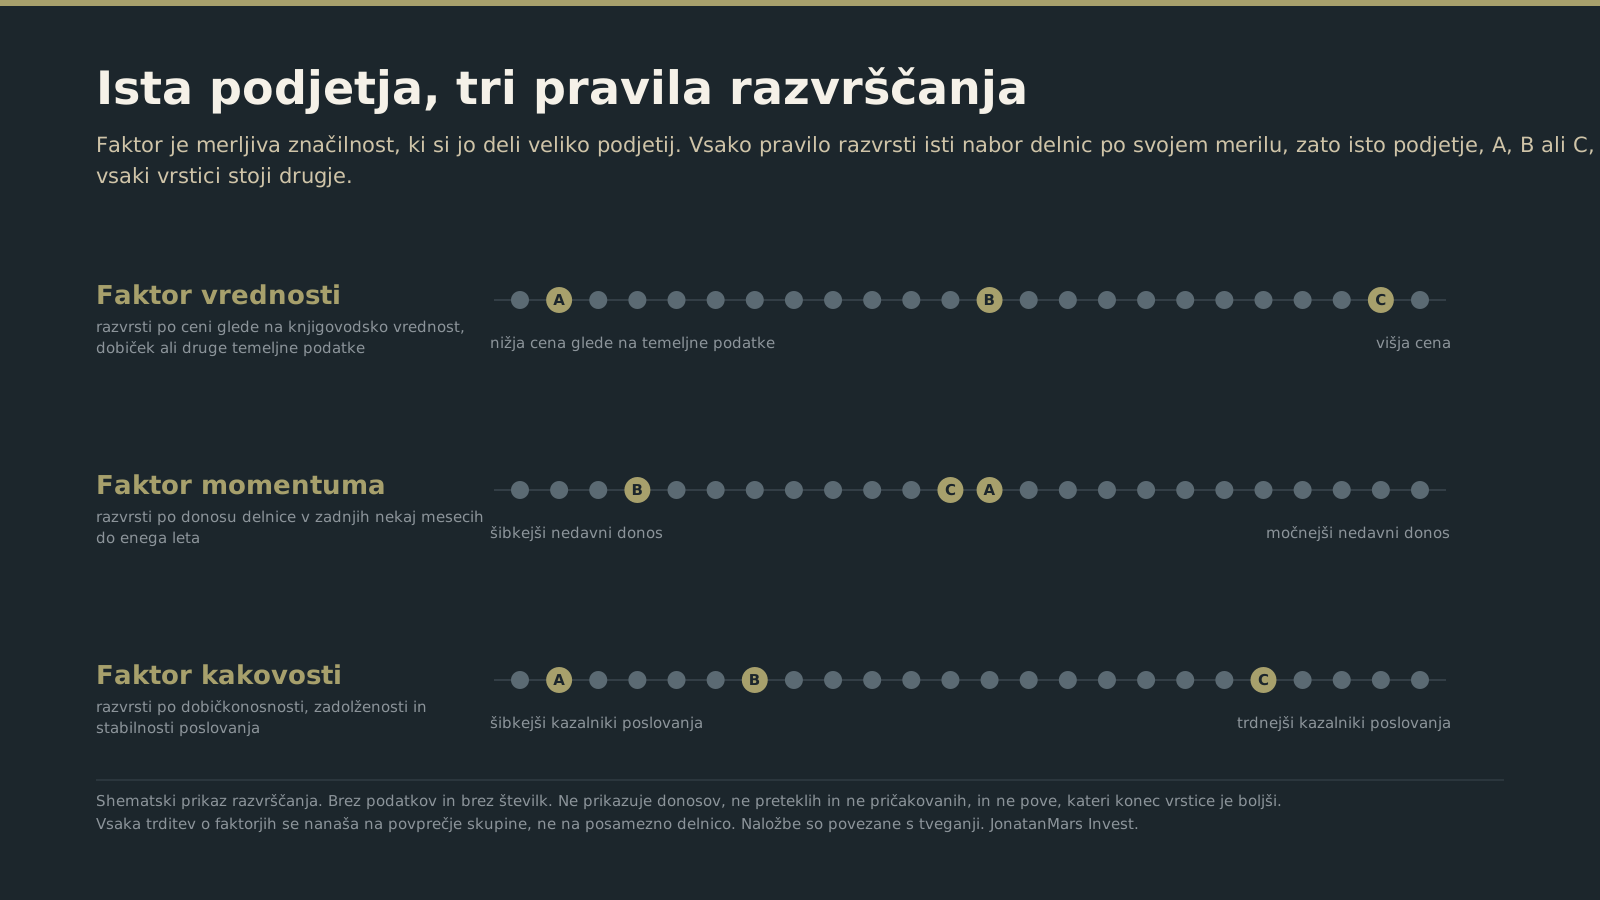
Ti vzorci ne slonijo na enem samem ameriškem vzorcu podatkov. Fama in French sta leta 2012 vrednost našla v Severni Ameriki, Evropi, na Japonskem in v azijsko-pacifiški regiji, momentum pa v vseh teh regijah razen na Japonskem. Asness, Moskowitz in Pedersen so sorodne vzorce vrednosti in momentuma našli na osmih trgih in v razredih naložb: pri posameznih delnicah v ZDA, Združenem kraljestvu, celinski Evropi in na Japonskem ter pri terminskih pogodbah na delniške indekse držav, državnih obveznicah, valutah in terminskih pogodbah na surovine. Širšo opredelitev kakovosti iz Quality Minus Junk so njeni avtorji preverili v ZDA in 24 državah. Široki dokazi pa ne pomenijo, da faktor deluje povsod in vedno. Japonska, kjer momentum v tej raziskavi ni deloval, je resna izjema.
Če vzorec pozna vsak, zakaj ga trg ne izbriše? Raziskave ponujajo tri razlage, ki se prekrivajo, in nobena ni dokončno dokazana. Po naši presoji največ pojasnita vedenje vlagateljev in omejitve institucij, del pa ostaja pošteno plačilo za tveganje.
Prvič, vedenje. Ljudje radi podaljšujemo nedavno rast v neskončnost: privlačnim zgodbam pripišemo preveč, dolgočasnim ali razočaranim podjetjem premalo. Lakonishok, Shleifer in Vishny so pokazali, da tako pretiravanje lahko ustvari prav tiste razlike v cenah, ki jih izkorišča faktor vrednosti. Momentum ima zrcalno razlago: Hong in Stein sta pokazala, kako se informacije med vlagatelji širijo počasi, zato se cene na novice premikajo postopoma.
Drugič, omejitve institucij. Profesionalni upravljavci imajo primerjalne indekse, mandate, omejitve zadolževanja in stranke, ki po izgubah umaknejo denar. Shleifer in Vishny sta pokazala, da kapital, ki bi napako v cenah lahko popravil, pogosto odteče ravno takrat, ko je napaka največja. Napačna cena lahko zato vztraja, čeprav jo mnogi vidijo.
Tretjič, tveganje. Del zgodovinskih razlik je verjetno plačilo za tveganje, ki ga drugi nočejo nositi. To je najbolj vidno pri najmanjših podjetjih, katerih delnice so slabo likvidne, drage za trgovanje in jih spremlja malo analitikov. Tu pa je potrebna previdnost. Hou, Xue in Zhang so ponovno preverili veliko objavljenih vzorcev donosov in ugotovili, da mnogi izginejo, ko najmanjše delnice v portfelju ne dobijo prevelike teže. Del izmerjene razlike je bil torej posledica načina merjenja.
Pri kakovosti je razlaga s tveganjem najšibkejša, saj so dobičkonosna podjetja praviloma manj ranljiva. Tudi vedenjska razlaga je tu najmanj dorečena. Da dobičkonosnost napoveduje donose, je bolje raziskano kot to, zakaj bi jo trg spregledal.
Cliff Asness iz družbe AQR ponuja uporabno srednjo pot: faktor lahko vztraja, ker nekateri vlagatelji nosijo tveganje, drugi pa ponavljajo napake. Ko vzorec pozna več ljudi, se njegova morebitna premija lahko zmanjša, ne da bi povsem izginila. To je argumentirano mnenje upravljavca in nima teže dokaza.
Faktorski portfelj se namenoma razlikuje od trga, zato bo v daljših obdobjih videti napačen. Linnainmaa in Kalesnik iz družbe Research Affiliates prav to uvrščata med najbolj spregledana tveganja faktorskega investiranja. Vsak od teh treh faktorjev je poznal dolga obdobja, ko je zaostajal za širokim trgom, tudi po več let skupaj. Momentum ima poleg tega redke, a hude epizode: Daniel in Moskowitz sta dokumentirala njegove zlome ob ostrih obratih navzgor po tržnih panikah. Kdor pravila opusti sredi takega obdobja, proda ravno takrat, ko je vztrajati najtežje. Cullen Roche, avtor bloga Pragmatic Capitalism, upravičeno vpraša, koliko vlagateljev tako dolgo zares zdrži. Zato v strategiji Smart Beta ne stavimo na en sam faktor. Faktorji se med seboj povezujejo le šibko, zato slaba leta enega pogosto ne sovpadajo s slabimi leti drugega. Zagotovila, da ne bodo sovpadala, ni.
Tudi izvedba ni zastonj. Momentum zahteva veliko trgovanja, zato lahko stroški, razmiki med nakupno in prodajno ceno ter provizije pojedo del vzorca, izmerjenega na papirju. Novy-Marx in Velikov sta pokazala, koliko je odvisno prav od obsega trgovanja. Wesley Gray iz družbe Alpha Architect opozarja še na drugo past: sklad ali portfelj z imenom faktorja se lahko močno razlikuje od raziskovalnega portfelja iz študije, in dve rešitvi z enako nalepko lahko držita zelo različne naložbe. McLean in Pontiff pa sta pokazala, da so objavljeni vzorci zunaj prvotnega obdobja podatkov praviloma šibkejši. Zmerna pričakovanja so zato del poštene razlage.
Faktorsko investiranje ne obljublja, da bo prihodnost ponovila preteklost. Ponuja nekaj skromnejšega in po našem prepričanju bolj uporabnega: vnaprej zapisana pravila, ki jih razumete, preden vanje vložite denar, in ki vas ne silijo v ugibanje o posameznih podjetjih.
Vrednost, momentum in kakovost so torej tri vnaprej zapisana pravila, ki delnice razvrstijo po ceni, po nedavnem donosu in po dobičkonosnosti ter trdnosti poslovanja. Pri JonatanMars Invest so ti trije faktorji del strategije Smart Beta, skupaj z velikostjo podjetij, nizko nihajnostjo in enakomernim tehtanjem, portfelj pa uravnotežimo enkrat na četrtletje. Za proces odgovarja Luka Gubo, direktor in vodilni upravitelj naložb. Zagotovil ni: tudi šest faktorjev skupaj lahko več let zaostaja za širokim trgom, zato proces pojasnimo skupaj z obdobji, ko bo videti, da ne deluje.
Če želite, se o tem pogovorimo na brezplačnem uvodnem posvetu.
Ali faktorsko investiranje zagotavlja višje donose? Ne. Faktorji opisujejo zgodovinske razlike v povprečnih donosih skupin delnic. Vsak od njih je poznal dolga obdobja zaostajanja in nihče ne more zagotoviti, da se bodo pretekli vzorci ponovili.
Je momentum isto kot kupovanje modnih delnic? Ne. Momentum je vnaprej določeno pravilo, ki celoten nabor delnic razvrsti po donosih v zadnjih mesecih in pozicije menja po jasnem postopku. Lovljenje modnih delnic je odločanje od primera do primera, običajno brez pravila za izstop.
Ali je vsaka vrednostna delnica podcenjena? Ne. Faktor vrednosti meri relativno ceno glede na temeljne podatke. Nekatera podjetja so poceni upravičeno, ker njihovo poslovanje slabi. Zato se pravilo uporablja na širokih, razpršenih skupinah delnic.
Zakaj faktorji ne izginejo, ko jih vsi poznajo? Del razlik je verjetno plačilo za tveganje, ki ga mnogi nočejo nositi, del pa nastaja iz ponavljajočih se vedenjskih napak in institucionalnih omejitev, ki jih ni preprosto odpraviti. Vseeno velja, da se morebitna premija ob širši uporabi lahko zmanjša.
Kako dolgo lahko faktor zaostaja za trgom? Tudi več let zapored. Vsak od teh treh faktorjev je poznal daljša obdobja zaostajanja za širokim trgom, faktor momentuma pa pozna poleg tega redke, a hude zlome ob ostrih obratih navzgor po tržnih panikah. Kdor faktorjev ne more držati skozi taka obdobja, od njih verjetno ne bo imel koristi.
Ali so faktorji primerni zame? Tega članek ne more povedati, ker je odvisno od vašega premoženja, ciljev in odnosa do tveganja. To je splošna razlaga, ne osebni naložbeni nasvet.
To je tržno sporočilo in splošno izobraževalno gradivo, ne osebni naložbeni nasvet.
Naložbe so povezane s tveganji. Vrednost naložb lahko pade ali zraste in lahko prejmete manj, kot ste vložili. Pretekli in morebitni simulirani/testirani donosi niso zanesljiv pokazatelj prihodnjih donosov. Davčna obravnava je odvisna od osebnih okoliščin in veljavne zakonodaje, ki se lahko spremenita.
Luka Gubo je direktor in vodilni upravitelj naložb pri JonatanMars Invest. S trgovanjem in investiranjem se ukvarja od leta 2006.
Več vpogledov
Število delnic samo po sebi ne pove, kako razpršen je portfelj. Pomembni so tudi uteži, skupne izpostavljenosti in gibanje naložb v slabih obdobjih.
Kako ločiti privlačen test na preteklih podatkih od rezultata, ki je ponovljiv, robusten in izvedljiv tudi po stroških.
Nihajnost je koristno merilo, vendar ne zajame trajne izgube, likvidnosti, inflacije in redkih dogodkov. Miren graf zato še ni dokaz varnosti.
Ostanimo v stiku