Koliko delnic je dovolj za razpršen portfelj?
Število delnic samo po sebi ne pove, kako razpršen je portfelj. Pomembni so tudi uteži, skupne izpostavljenosti in gibanje naložb v slabih obdobjih.
Nekdo vam pokaže naložbeno strategijo. Pravila so jasna, krivulja na grafu enakomerno raste skozi pet desetletij in prepričljivo prehiteva trg. Strategija sloni samo na pravilih in dolgi zgodovini, brez napovedi in brez zgodbe o čudežnem podjetju. Kje je torej past?
Večina bralcev jo išče v pravilih. Preveč so preprosta, torej ne morejo delovati. Ali pa prezapletena, torej nekaj skrivajo. A pri prepričljivem testu je težava praviloma v tem, česar graf ne pokaže: katera podjetja so med potjo izginila iz podatkov, koliko podobnih pravil je bilo preizkušenih in tiho zavrženih, zakaj se obdobje začne in konča ravno tam, kjer se, in koliko rezultata bi v resnici pojedli stroški.
James O'Shaughnessy je v knjigi What Works on Wall Street zastavil drugačno vprašanje. Namesto da bi iskal najboljšo zgodbo, je preveril, katera pravila za izbiro delnic so v preteklosti dejansko delovala. To je naredil sistematično, na dolgi zgodovini podatkov. V četrti izdaji je šel še dlje: namesto enega samega merila poceni delnice je uporabil kombinacijo več meril hkrati ter dodal preverjanje finančne trdnosti in kakovosti dobičkov podjetij. In kar je pri knjigi najbolj pošteno, avtor jasno pove, da ima vsaka testirana strategija tudi slaba obdobja.
Poznejše neodvisne raziskave so podprle njegove široke nauke. Boudoukh in soavtorji so leta 2007 pokazali, da širše merilo izplačil delničarjem, ki poleg dividend upošteva tudi odkupe delnic, pove več o prihodnjih donosih kot sama dividendna donosnost. Novy-Marx pa je leta 2013 pokazal, da je ob ceni smiselno gledati tudi dobičkonosnost podjetja. Če želite najprej razčistiti osnovo, preberite, kaj so faktorji in kako delujejo. Nobena od teh študij pa ni neodvisno potrdila natančnih formul iz knjige, s točno določenimi utežmi in točno določenim številom delnic v portfelju. Široko načelo, ki se pokaže v mnogih različicah in na mnogih trgih, je zato vredno več kot recept, ki deluje le v eni izvedbi. Knjiga je med drugim oblikovala tudi način, kako o dokazih razmišljamo pri JonatanMars Invest: spoštljivo do podatkov in nezaupljivo do receptov.
Preden pri katerem koli testu sploh pogledate rezultat, si zastavite pet vprašanj.
Prvo: kje so poraženci? Če baza podatkov vsebuje samo podjetja in sklade, ki obstajajo še danes, so propadli tiho izginili iz zgodovine in preteklost je videti varnejša, kot je bila. Temu pravimo pristranskost preživetja. Raziskovalci Brown, Goetzmann, Ibbotson in Ross so že leta 1992 pokazali, kako tak izpust propadlih skladov ustvari videz trajno uspešnega upravljanja.
Drugo: ali bi vlagatelj to takrat sploh lahko vedel? Test je pokvarjen, če se v odločitev iz leta 2005 prikrade podatek, ki je bil objavljen šele leta 2006, ali računovodski popravek, ki je prišel še pozneje. Vprašajte, kdaj je vsak podatek postal javno znan in kdaj ga je test uporabil.
Tretje: koliko pravil je bilo preizkušenih, preden se je pojavil ta zmagovalec? Če preizkusite na tisoče kombinacij meril, obdobij in mej, bo nekaj rezultatov izjemnih že po čisti sreči. Prav zato raziskovalci, kot so Harvey, Liu in Zhu, za nova odkritja predlagajo bistveno strožja statistična merila od uveljavljenih: več iskanja zahteva močnejše dokaze.
Četrto: zakaj se graf začne in konča ravno tam? Obdobje, ki se začne po velikem padcu in konča blizu vrha, laska skoraj vsaki strategiji. Zahtevajte celotno razpoložljivo zgodovino in več različnih začetnih točk.
Peto: kdo bi to v resnici lahko trgoval? Rezultat, ki sloni na najmanjših, težko dostopnih delnicah, ali pravilo, ki zahteva nenehno menjavanje portfelja, se na papirju obnaša drugače kot v svetu, kjer obstajajo stroški trgovanja, davki in omejena likvidnost.
Ko enkrat poznate pasti, pomaga preprosta lestvica. Vsak rezultat testa sodi na eno od štirih stopenj in vsaka stopnja pove nekaj drugega.
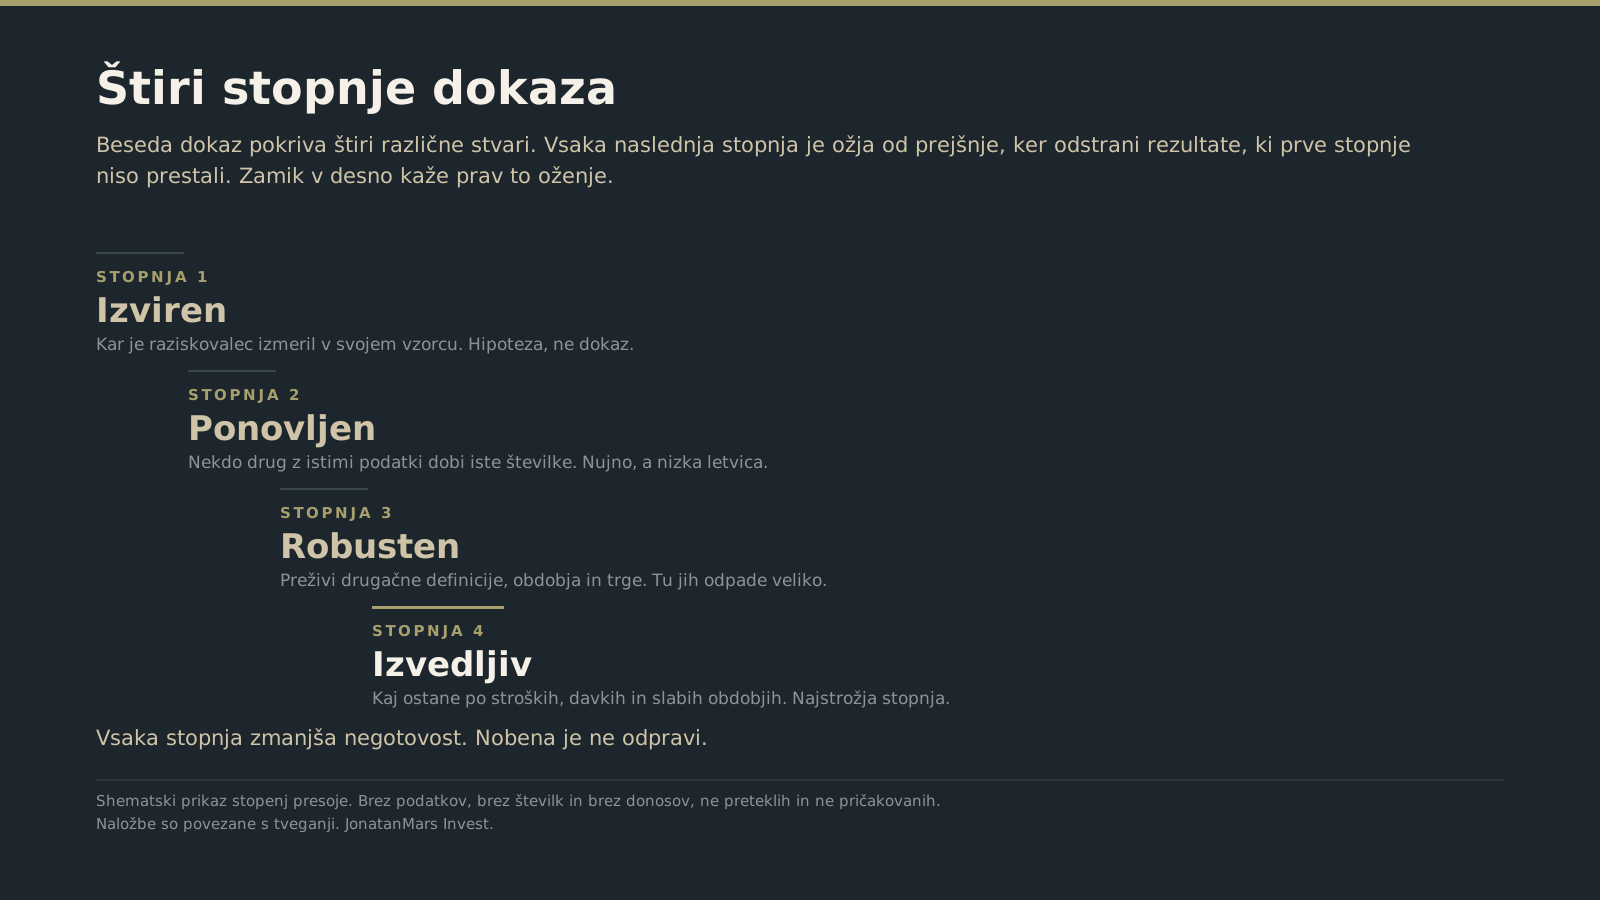
Prvotni rezultat je tisto, kar je raziskovalec izmeril v svojem vzorcu podatkov. Sam zase je šele hipoteza.
Ponovljen rezultat pomeni, da neodvisen raziskovalec z istimi podatki in definicijami dobi enake številke. Ko sta Andrew Chen in Tom Zimmermann natančno posnemala izvirne metode objavljenih študij, sta ponovila veliko večino tistih rezultatov, ki so bili v izvirnih študijah statistično značilni. Ponovljivost je nujna, a nizka letvica.
Robusten rezultat preživi tudi spremenjene pogoje: drugačne definicije, drugačno tehtanje, druga obdobja in druge trge. Tu je slika manj prijazna. Ko so Hou, Xue in Zhang stotine objavljenih učinkov postavili v enotno, bolj konzervativno izvedbo, ki zmanjša vpliv najmanjših delnic, jih večina ni prestala niti običajnega statističnega praga. Mednarodna študija Jensena, Kellyja in Pedersena je bila prizanesljivejša: večina učinkov se pokaže tudi po svetu in se združuje v manjše število skupnih tem. Študiji si nasprotujeta manj, kot se zdi, ker odgovarjata na različni vprašanji. Ali se izvirni rezultat da ponoviti, je drugo vprašanje kot to, ali rezultat preživi drugačne pogoje.
McLean in Pontiff sta pokazala, da objavljene strategije zunaj svojih izvirnih obdobij praviloma oslabijo. Linnainmaa in Roberts sta pokazala enako. Razloga sta dva: pred objavo je bilo preizkušenih veliko pravil, po objavi pa priložnost začnejo izkoriščati drugi vlagatelji.
Izvedljiv rezultat je zadnja in najstrožja stopnja: kaj ostane po stroških trgovanja, davkih, likvidnostnih omejitvah in po slabih obdobjih, ki jih mora vlagatelj dejansko preživeti. Novy-Marx in Velikov sta pokazala, da stroški zmanjšajo rezultat vseh strategij. Bolje so jih prenesle predvsem strategije, ki portfelj menjajo poredko; med tistimi s pogostim menjavanjem jih je preživelo le malo.
Vsaka stopnja zmanjša negotovost. Nobena je ne odpravi.
Iz vsega tega sledi preprost standard, ki ga lahko uporabi tudi kdor ni strokovnjak. Pravilo naj bo zapisano pred rezultatom, skupaj z ekonomskim razlogom, zakaj naj bi delovalo. Podatki naj bodo takšni, kot so obstajali takrat, s propadlimi podjetji vred. Rezultat naj preživi bližnje različice pravila in različna obdobja. Dokazi naj prihajajo tudi iz obdobij in trgov, ki jih raziskovalec ni uporabil. In pokazan naj bo neto rezultat, po stroških, skupaj s slabimi obdobji, ne samo z najlepšim izsekom.
Na koncu še pripis, brez katerega bi bilo vse napisano zavajajoče: tudi strategija, ki prestane vsa ta vprašanja, ni obljuba. Trgi se prilagajajo, definicije se spreminjajo in tudi resničen učinek lahko zaostaja več let zapored. Vrednost naložb niha in lahko pade tudi ob najbolj discipliniranem procesu. Dokazi so filter za slabe zamisli, ne zavarovanje pred izgubo.
Kako ta merila uporabiti pri lastnih odločitvah, opisujemo v poglavju vodnika o naložbenem procesu.
Test na preteklih podatkih torej presodite tako, da mu zastavite teh pet vprašanj, preden verjamete krivulji, tudi kadar graf pokažemo mi. Naša strategija Alpha se prilagaja mesečno in vključuje tudi manjša podjetja, torej prav tisto, pri čemer stroški trgovanja in slabša likvidnost najbolj načnejo rezultat na papirju. Zato so pri njej možni tudi globlji padci in jo ponujamo le vlagateljem s profiloma tveganja 6 in 7. V naših testih zato odštejemo ocenjene stroške trgovanja in razmike med nakupno in prodajno ceno, v portfelj pa pridejo le delnice, s katerimi se dovolj trguje.
Če želite, se o tem pogovorimo na brezplačnem uvodnem posvetu.
Kaj je test na preteklih podatkih (backtest)?
To je izračun, kako bi se določeno naložbeno pravilo obneslo, če bi ga uporabljali v preteklosti. Pove, kako se je pravilo ujemalo z zgodovino. Kako se bo obneslo v prihodnosti, iz njega ne moremo razbrati.
Kaj je pristranskost preživetja?
Napaka, pri kateri test zajame samo podjetja ali sklade, ki obstajajo še danes, propadle pa izpusti. Ker so izginili prav najslabši, je preteklost v takem testu videti donosnejša in varnejša, kot je bila v resnici.
Ali dober pretekli rezultat pomeni dober prihodnji donos?
Ne. Raziskave kažejo, da objavljene strategije zunaj svojih izvirnih obdobij praviloma oslabijo. Dober pretekli rezultat zmanjša negotovost, ne odpravi pa je; vrednost naložb lahko pade in vlagatelj lahko dobi manj, kot je vložil.
Zakaj se raziskave o ponovljivosti strategij tako razlikujejo?
Ker merijo različne stvari. Ena vrsta študij preverja, ali se izvirni izračun da ponoviti z izvirnimi metodami, druga pa, ali rezultat preživi strožje in bolj enotne pogoje. Prva daje spodbudne, druga precej trše odgovore. Obe vprašanji sta pomembni.
Kako te ugotovitve uporablja JonatanMars Invest?
Kot filter. Pravila zapišemo pred rezultatom, zahtevamo dokaze iz več obdobij in trgov, upoštevamo stroške ter vnaprej računamo na slaba obdobja. Ta pravila so disciplina procesa in donosa ne obljubljajo. Tveganje ostaja del vsake naložbe.
Katero vprašanje naj zastavim prvo, ko vidim prepričljiv graf?
Vprašajte, kje so poraženci: ali podatki vsebujejo tudi podjetja in sklade, ki so v tem obdobju propadli. Če odgovora ni, ostalih vprašanj skoraj ni več treba postavljati.
To je tržno sporočilo in splošno izobraževalno gradivo, ne osebni naložbeni nasvet.
Naložbe so povezane s tveganji. Vrednost naložb lahko pade ali zraste in lahko prejmete manj, kot ste vložili. Pretekli in morebitni simulirani/testirani donosi niso zanesljiv pokazatelj prihodnjih donosov. Davčna obravnava je odvisna od osebnih okoliščin in veljavne zakonodaje, ki se lahko spremenita.
Luka Gubo je direktor in vodilni upravitelj naložb pri JonatanMars Invest. S trgovanjem in investiranjem se ukvarja od leta 2006.
Več vpogledov
Število delnic samo po sebi ne pove, kako razpršen je portfelj. Pomembni so tudi uteži, skupne izpostavljenosti in gibanje naložb v slabih obdobjih.
Nihajnost je koristno merilo, vendar ne zajame trajne izgube, likvidnosti, inflacije in redkih dogodkov. Miren graf zato še ni dokaz varnosti.
Kaj merijo faktor vrednosti, faktor momentuma in faktor kakovosti, zakaj morda vztrajajo ter zakaj lahko več let razočarajo.
Ostanimo v stiku