Koliko delnic je dovolj za razpršen portfelj?
Število delnic samo po sebi ne pove, kako razpršen je portfelj. Pomembni so tudi uteži, skupne izpostavljenosti in gibanje naložb v slabih obdobjih.
Predstavljajte si naložbo, katere vrednost se iz meseca v mesec komaj premakne. Graf je gladek in poročila so mirna. Večina ljudi bi rekla, da je to varna naložba.
Ta sklep je lahko draga napaka. Gladek graf pove samo to, kako so se gibale izmerjene cene. Ne pove, ali lahko denar trajno izgubite, ali ga boste lahko dvignili, ko ga boste potrebovali, in koliko boste z njim čez deset let v resnici kupili. Nihajnost je koristno merilo, a meri samo eno razsežnost tveganja.
Nihajnost pokaže, kako močno donosi naložbe odstopajo od povprečja. Harry Markowitz je leta 1952 pokazal, kako lahko z varianco merimo razpršenost donosov, s kovarianco pa njihovo skupno gibanje. Zato številni portfeljski modeli nihajnost uporabljajo kot približek za tveganje.
In tako merilo je koristno. Kadar se naložbe pogosto trgujejo, so cene vidne in primerjamo enako obdobje, nihajnost dobro opiše, kako velika so običajna gibanja in kako se naložbe v portfelju dopolnjujejo. Brez nje bi bila skrbna sestava portfelja bistveno težja.
Težava nastane šele, ko nihajnost zamenjamo za celotno zgodbo o tveganju. Vse, česar izmerjena cena ne zajame ali ne pokaže pravočasno, ostane zunaj slike.
Ameriški vlagatelj Howard Marks (Oaktree Capital) v zapisu Risk Revisited Again tveganje opredeli predvsem kot možnost trajne izgube kapitala. Do nje vodita dve poti. Prva: vlagatelj med padcem proda, pogosto pod finančnim ali čustvenim pritiskom, in s tem padec, ki bi si lahko opomogel, spremeni v dokončnega. Druga: naložba iz temeljnih razlogov nikoli ne okreva.
Neprijetni del je, da med samim padcem pogosto ni mogoče zanesljivo vedeti, katera od obeh možnosti se dogaja. Okrevanje ni zagotovljeno. Zato je narobe reči, da je vsak padec le začasen, dokler ne prodamo. Včasih je začasen. Včasih ni.
Prav tu se pokaže, zakaj je nihajnost vseeno pomembna. Marks sam priznava, da nihanje lahko škodi: kadar prisili v prodajo, kadar sproži slabo čustveno odločitev ali kadar vlagatelj potrebuje denar ob napačnem trenutku. Nihajnost torej sama po sebi ne povzroči izgube. Do nje pripelje takrat, ko vas prisili v odločitev, ki je sicer ne bi sprejeli.
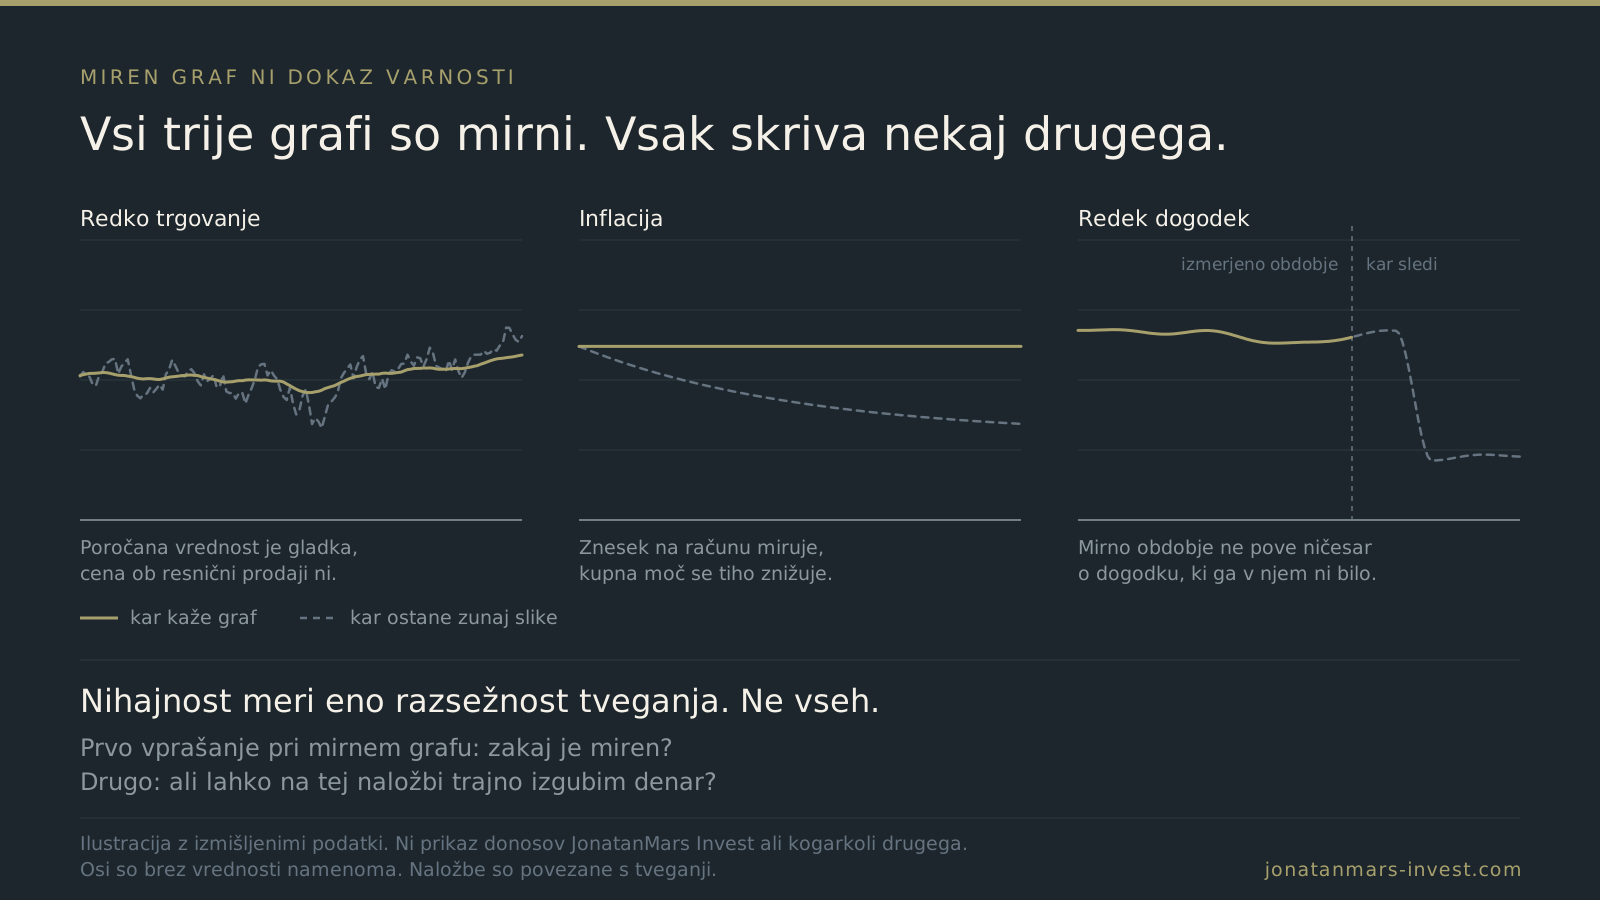
Nekatere naložbe so videti mirne zato, ker se redko trgujejo ali se vrednotijo z ocenami namesto s tržnimi cenami. Raziskava avtorjev Getmansky, Lo in Makarov je pokazala, da je pri takem vrednotenju nihanje videti manjše od dejanskega, zato so kazalniki tveganja videti boljši, kot v resnici so. Miren graf takrat opisuje predvsem način vrednotenja.
Ključna beseda je likvidnost. Banka za mednarodne poravnave opiše trg kot likviden takrat, ko je mogoče prodati hitro, z nizkimi stroški in blizu trenutne tržne cene. Opozarja tudi, da se likvidnost v stresnih obdobjih lahko poslabša. Pri skladih zasebnega kapitala se lahko zgodi še nekaj bolj vsakdanjega: obveznosti vplačil tečejo naprej, izplačila pa se upočasnijo, zato mora vlagatelj, ki potrebuje denar, včasih prodati pod ocenjeno vrednostjo. Stabilna ocenjena vrednost pove malo o ceni, ki jo boste dobili ob resnični prodaji.
Denar na računu ima najbolj gladek graf od vseh, saj se nominalni znesek sploh ne premakne. A inflacija medtem tiho zmanjšuje, koliko s tem zneskom kupite. Tudi če se inflacija drži cilja Evropske centralne banke, 2 % na leto, 10.000 € na računu čez deset let kupi približno toliko kot danes 8.200 €. Denarna rezerva je zato še vedno smiselna za tekoče stroške in nepredvidene izdatke, le pred inflacijo ne varuje. "Nič se ne dogaja" in "nič ne tvegam" sta dve različni trditvi.
Benoit Mandelbrot je že leta 1963 pokazal, da se veliki cenovni premiki na trgih zgodijo pogosteje, kot predvideva normalna porazdelitev. Standardni odklon, izračunan iz mirnega obdobja, ne pove ničesar o dogodku, ki ga v tem obdobju ni bilo.
Nassim Taleb temu doda vprašanje odločanja. Po njegovem so ocene modelov najmanj zanesljive prav tam, kjer končni rezultat najbolj določajo skrajni izidi, na primer ob finančnem vzvodu. Poleg vprašanja "kakšna je verjetnost izgube" je zato smiselno vprašati še "kaj se zgodi z mojim portfeljem, če se model ocenjevanja tveganj moti".
Morgan Housel podobno misel pove brez statistike. Pri tveganju šteje, kakšna je verjetnost, da me dogodek zadene, in kakšen je lahko razpon posledic. Redek dogodek z uničujočimi posledicami zasluži več pozornosti kot pogost, a blag.
Za marsikoga je najpomembnejše tveganje možnost, da premoženje ne bo doseglo tistega, kar v resnici potrebuje. Ekonomist A. D. Roy je že leta 1952 tveganje opisal kot verjetnost, da izid ne doseže nujnega minimuma. Marks navaja praktične primere: pokojninski sklad z obveznostmi izplačil ali vlagatelja, ki iz premoženja živi. Zanju je lahko tudi zelo miren portfelj neprimeren, če ne more pokriti resničnih obveznosti.
Ta logika pa deluje samo z realnim ciljem. Če od zelo konzervativnega portfelja pričakujete donose, kakršne trgi zgodovinsko povezujejo z najbolj tveganimi naložbami, je težava v pričakovanju. Nerealna želja konzervativne naložbe ne spremeni v tvegano.
Elroy Dimson z London Business School je tveganje strnil v stavek, ki ga Howard Marks rad navaja in razlaga: "Tveganje pomeni, da se lahko zgodi več stvari, kot se jih bo dejansko zgodilo." Prihodnost ni ena sama pot, ki jo je treba uganiti. Tudi skrbno ocenjene verjetnosti lahko kakšno možnost izpustijo ali ji dajo napačno težo.
Iz tega sledi preprosto načelo za sestavo portfelja: portfelj mora preživeti tudi svet, v katerem se napoved moti.
Miren graf torej pokaže, kako so se gibale izmerjene cene, ne pa, ali je naložba varna. Pri JonatanMars Invest zato tveganja ne presojamo po enem samem merilu. Najprej iz ciljev in okoliščin stranke z vprašalnikom o ustreznosti določimo profil tveganja od 1 do 7. Profil določi razpon deleža delnic in obveznic, pri profilu 4 na primer od 50 do 60 % delnic in od 35 do 45 % obveznic. Portfelj Smart Beta, sestavljen iz ETF-ov, uravnotežimo enkrat na četrtletje ali prej, če se od teh razponov opazno oddalji. Profila tveganja zaradi padca trgov ne spremenimo. Če vrednost portfelja od zadnjega poročila pade za 10 % ali več, vas o tem obvestimo, kot zahteva zakonodaja, in vam pisno pojasnimo, kaj smo storili in česa nismo. Strategija Alpha drži tudi manjša podjetja, pri katerih je likvidnost slabša in so padci lahko globlji, zato jo ponujamo le vlagateljem s profiloma 6 in 7.
Če želite, se o tem pogovorimo na brezplačnem uvodnem posvetu.
Ali je nihajnost slabo merilo tveganja?
Ne. Nihajnost je koristna, ker dosledno meri, kako velika so običajna gibanja cen, in pomaga pri sestavi portfelja. Zavajajoča postane šele, ko jo razumemo kot celotno definicijo tveganja. Meri gibanje izmerjenih cen. Možnosti trajne izgube, likvidnosti, inflacije in dogodkov, ki jih v preteklih podatkih ni, ne zajame.
Kaj je trajna izguba kapitala?
Izguba, ki si ne opomore. Nastane, kadar naložba iz temeljnih razlogov ne okreva ali kadar vlagatelj proda med padcem in s tem izgubo dokončno zaklene. Ravno zato je pomembno, da portfelj in časovni okvir omogočata, da vam v padcu ni treba prodati.
Ali padec vrednosti pomeni, da sem izgubil denar?
Ne nujno, a tudi zagotovila za okrevanje ni. Nekateri padci se izkažejo za začasne, drugi za trajne, med samim padcem pa ju je pogosto nemogoče zanesljivo ločiti. Zato je vprašanje "ali si ta naložba lahko opomore in zakaj" pomembnejše od vprašanja "koliko je padla ta teden".
Ali je naložba, ki skoraj ne niha, varna?
Ni nujno. Miren graf lahko odseva tudi redko trgovanje ali vrednotenje z ocenami. Tudi denar na računu je nominalno povsem miren, a mu inflacija zmanjšuje kupno moč. Pred nakupom se vprašajte, zakaj je graf miren.
Kaj je likvidnostno tveganje?
Možnost, da naložbe ne boste mogli prodati hitro, poceni in blizu zapisane vrednosti takrat, ko boste denar potrebovali. V mirnih časih je pogosto nevidno, v stresnih obdobjih pa se likvidnost lahko poslabša ravno takrat, ko bi jo najbolj potrebovali.
Koliko tveganja je primerno zame?
Na to vprašanje splošen članek ne more odgovoriti, ker je odvisno od vaših ciljev, obveznosti, časovnega okvira in tega, koliko nihanja prenesete.
To je tržno sporočilo in splošno izobraževalno gradivo, ne osebni naložbeni nasvet.
Naložbe so povezane s tveganji. Vrednost naložb lahko pade ali zraste in lahko prejmete manj, kot ste vložili. Pretekli in morebitni simulirani/testirani donosi niso zanesljiv pokazatelj prihodnjih donosov. Davčna obravnava je odvisna od osebnih okoliščin in veljavne zakonodaje, ki se lahko spremenita.
Luka Gubo je direktor in vodilni upravitelj naložb pri JonatanMars Invest. S trgovanjem in investiranjem se ukvarja od leta 2006.
Več vpogledov
Število delnic samo po sebi ne pove, kako razpršen je portfelj. Pomembni so tudi uteži, skupne izpostavljenosti in gibanje naložb v slabih obdobjih.
Kako ločiti privlačen test na preteklih podatkih od rezultata, ki je ponovljiv, robusten in izvedljiv tudi po stroških.
Kaj merijo faktor vrednosti, faktor momentuma in faktor kakovosti, zakaj morda vztrajajo ter zakaj lahko več let razočarajo.
Ostanimo v stiku